신혼부부 보금자리론 1인 소득 심사, DTI는 부부합산보다 불리할까?
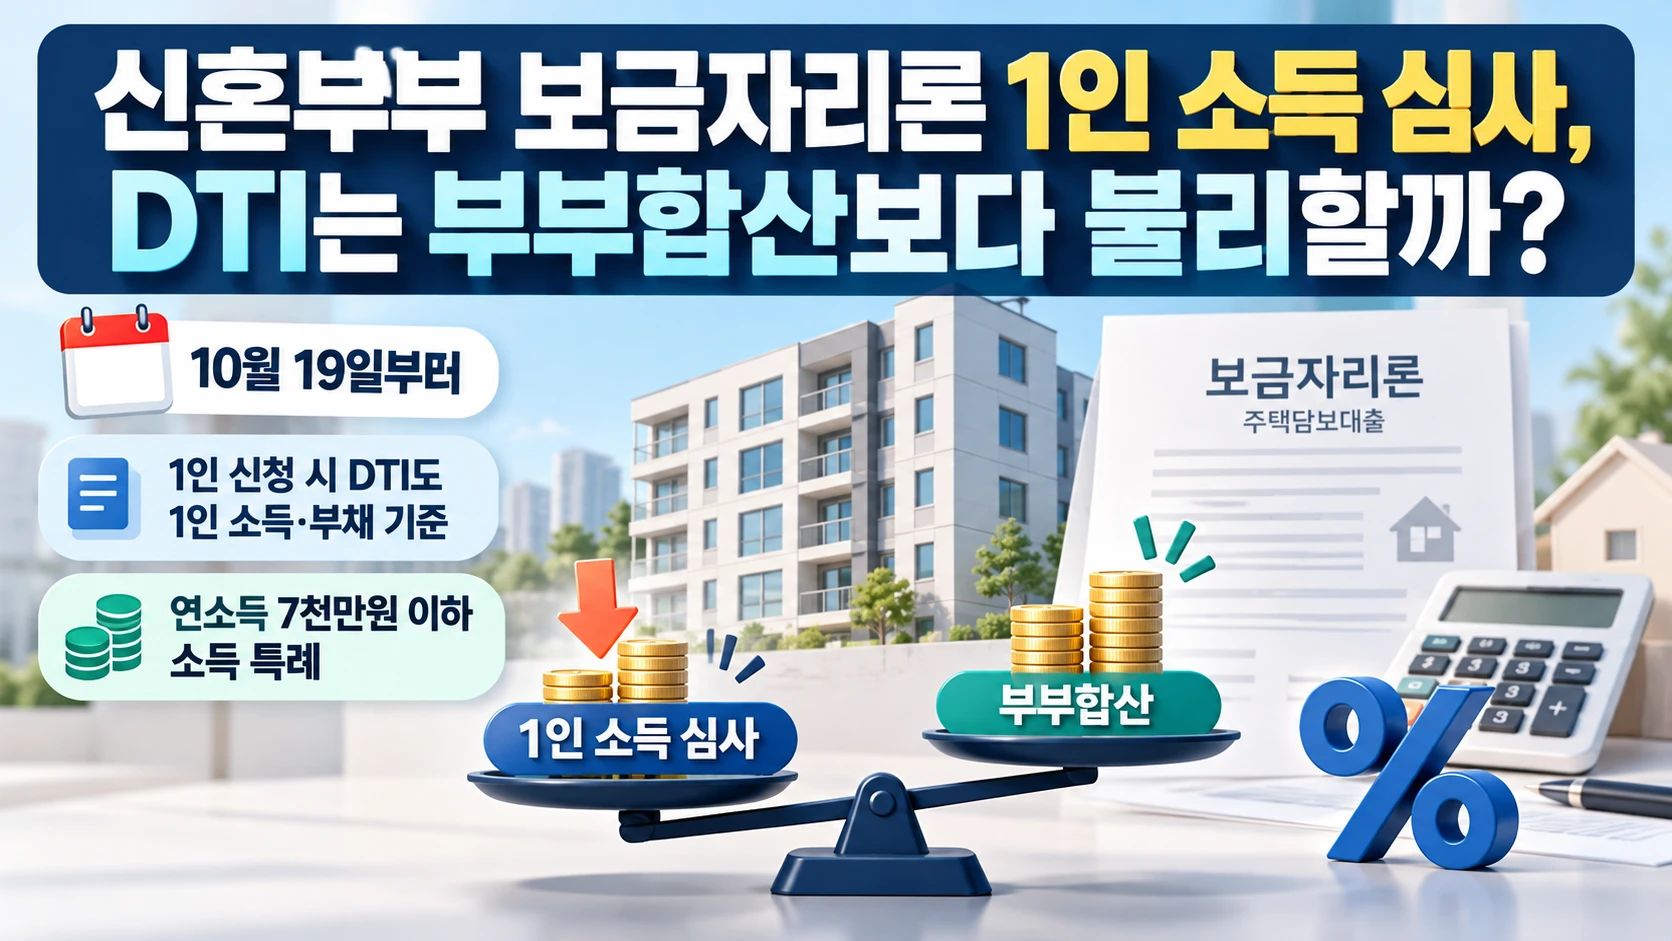
신혼부부 보금자리론은 10월 19일부터 부부 중 한 명의 연소득이 7천만원 이하인 경우에도 소득 특례를 적용할 수 있습니다. 하지만 1인 소득으로 신청하면 DTI 역시 해당 신청자 한 명의 소득과 부채로 계산합니다. 부부합산 소득으로 DTI를 높이는 방식은 허용되지 않으며, 기존 합산소득 기준을 충족하는 신혼부부는 기존 심사 방식을 적용받습니다.
지원금·정책·주식·경제를 한눈에 정리하는 실생활 정보 창고
신혼부부 보금자리론은 10월 19일부터 부부 중 한 명의 연소득이 7천만원 이하인 경우에도 소득 특례를 적용할 수 있습니다. 하지만 1인 소득으로 신청하면 DTI 역시 해당 신청자 한 명의 소득과 부채로 계산합니다. 부부합산 소득으로 DTI를 높이는 방식은 허용되지 않으며, 기존 합산소득 기준을 충족하는 신혼부부는 기존 심사 방식을 적용받습니다.
퇴직 후 건강보험료가 부담된다면 임의계속가입과 지역가입자 보험료부터 비교해 보세요. 임의계속가입은 퇴직 전 18개월 중 직장가입 기간이 통산 1년 이상인 사람이 신청할 수 있으며 최대 36개월간 유지됩니다. 하지만 지역보험료가 더 저렴할 수도 있습니다. 퇴직 전 급여와 현재 소득·재산, 피부양자 가능 여부를 함께 살펴보고 신청기한도 놓치지 않아야 합니다.
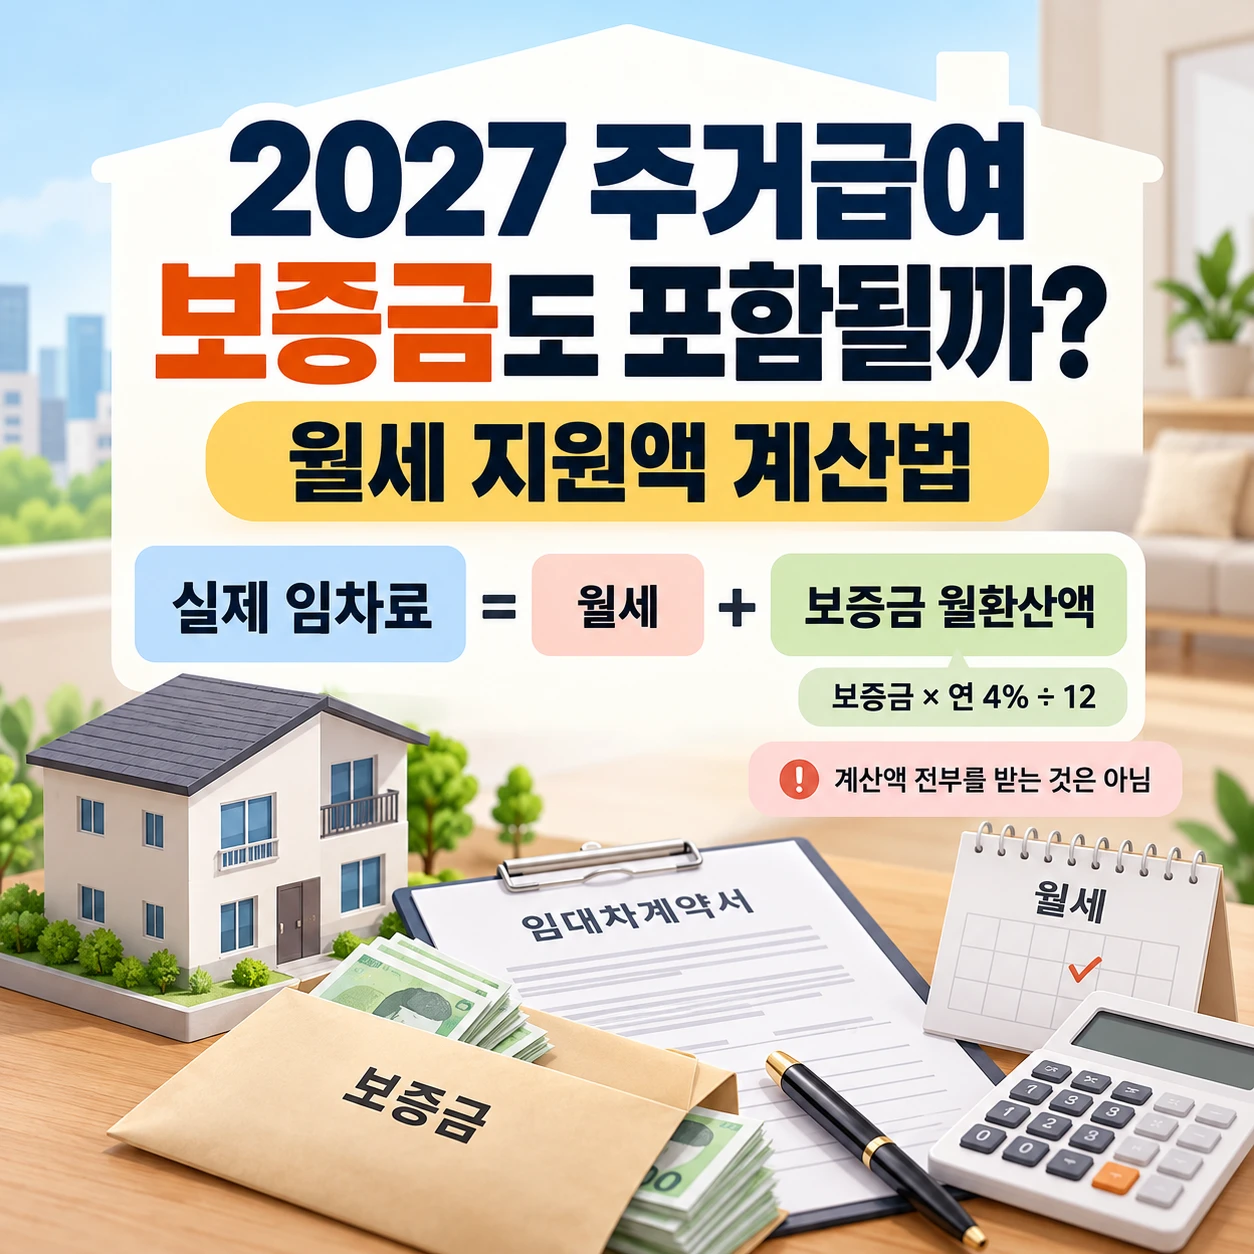
2027 주거급여 실제 임차료에는 매달 내는 월세와 보증금의 월환산액이 함께 들어갑니다. 보증금에 연 4%를 적용해 12개월로 나눈 뒤 월세에 더하는 방식입니다. 하지만 계산한 금액을 전부 받는 것은 아닙니다. 거주 지역과 가구원 수에 따른 기준임대료, 소득인정액에 따른 자기부담분까지 확인해야 실제 지급액을 예상할 수 있습니다.