퇴직 후 건강보험 피부양자 등록, 배우자 소득도 심사할까?
퇴직 후 배우자의 직장 건강보험에 피부양자로 등록할 때는 배우자의 가입 자격와 신청자의 소득·재산을 구분해야 합니다. 기혼자의 부부 소득요건이 있지만 직장가입자 배우자의 경우 실무상 처리 차이가 있어요. 연소득 2,000만 원 기준, 재산세 과세표준, 90일 신고 기준을 확인하고 등록이 어렵다면 임의계속가입과 지역가입자 보험료를 비교하는 것이 좋습니다.
지원금·정책·주식·경제를 한눈에 정리하는 실생활 정보 창고
퇴직 후 배우자의 직장 건강보험에 피부양자로 등록할 때는 배우자의 가입 자격와 신청자의 소득·재산을 구분해야 합니다. 기혼자의 부부 소득요건이 있지만 직장가입자 배우자의 경우 실무상 처리 차이가 있어요. 연소득 2,000만 원 기준, 재산세 과세표준, 90일 신고 기준을 확인하고 등록이 어렵다면 임의계속가입과 지역가입자 보험료를 비교하는 것이 좋습니다.
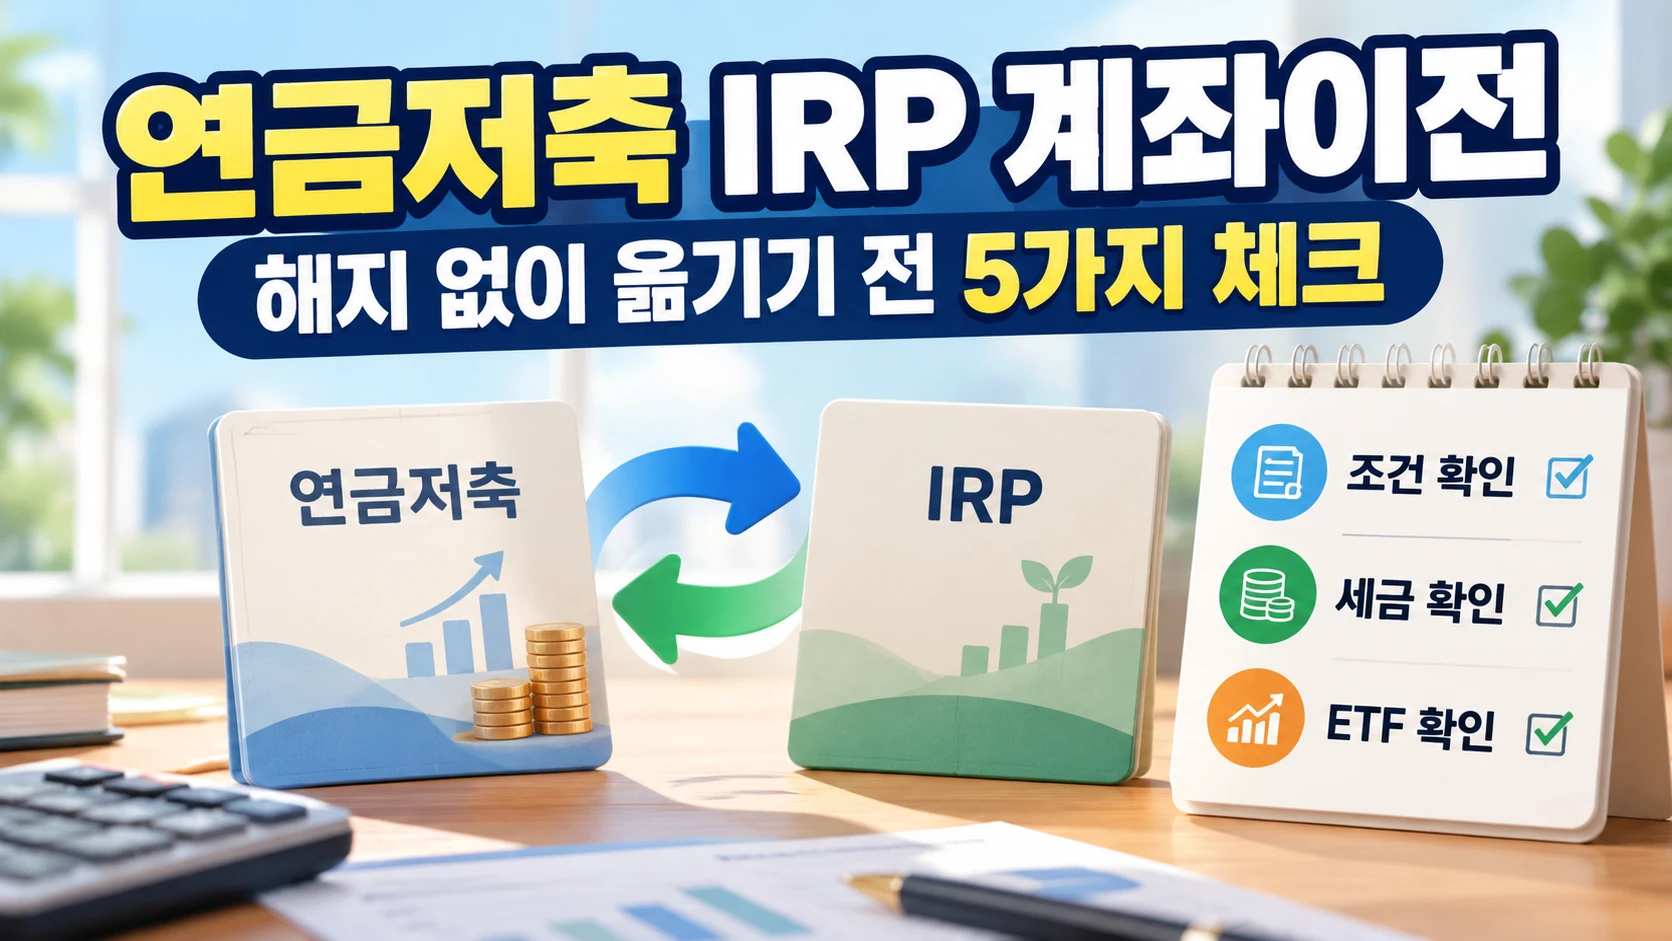
연금저축 IRP 계좌이전은 일반적인 중도해지와 달리 적격 이전 요건을 충족하면 세제 혜택을 이어갈 수 있습니다. 그러나 연금저축과 IRP 사이에는 만 55세, 가입기간 5년, 전액 이전 등 별도 조건이 적용될 수 있는데요. ETF·펀드의 실물이전 가능 여부와 기존 상품의 현금화 비용, 세액공제 기록까지 신청 전에 확인해야 합니다.
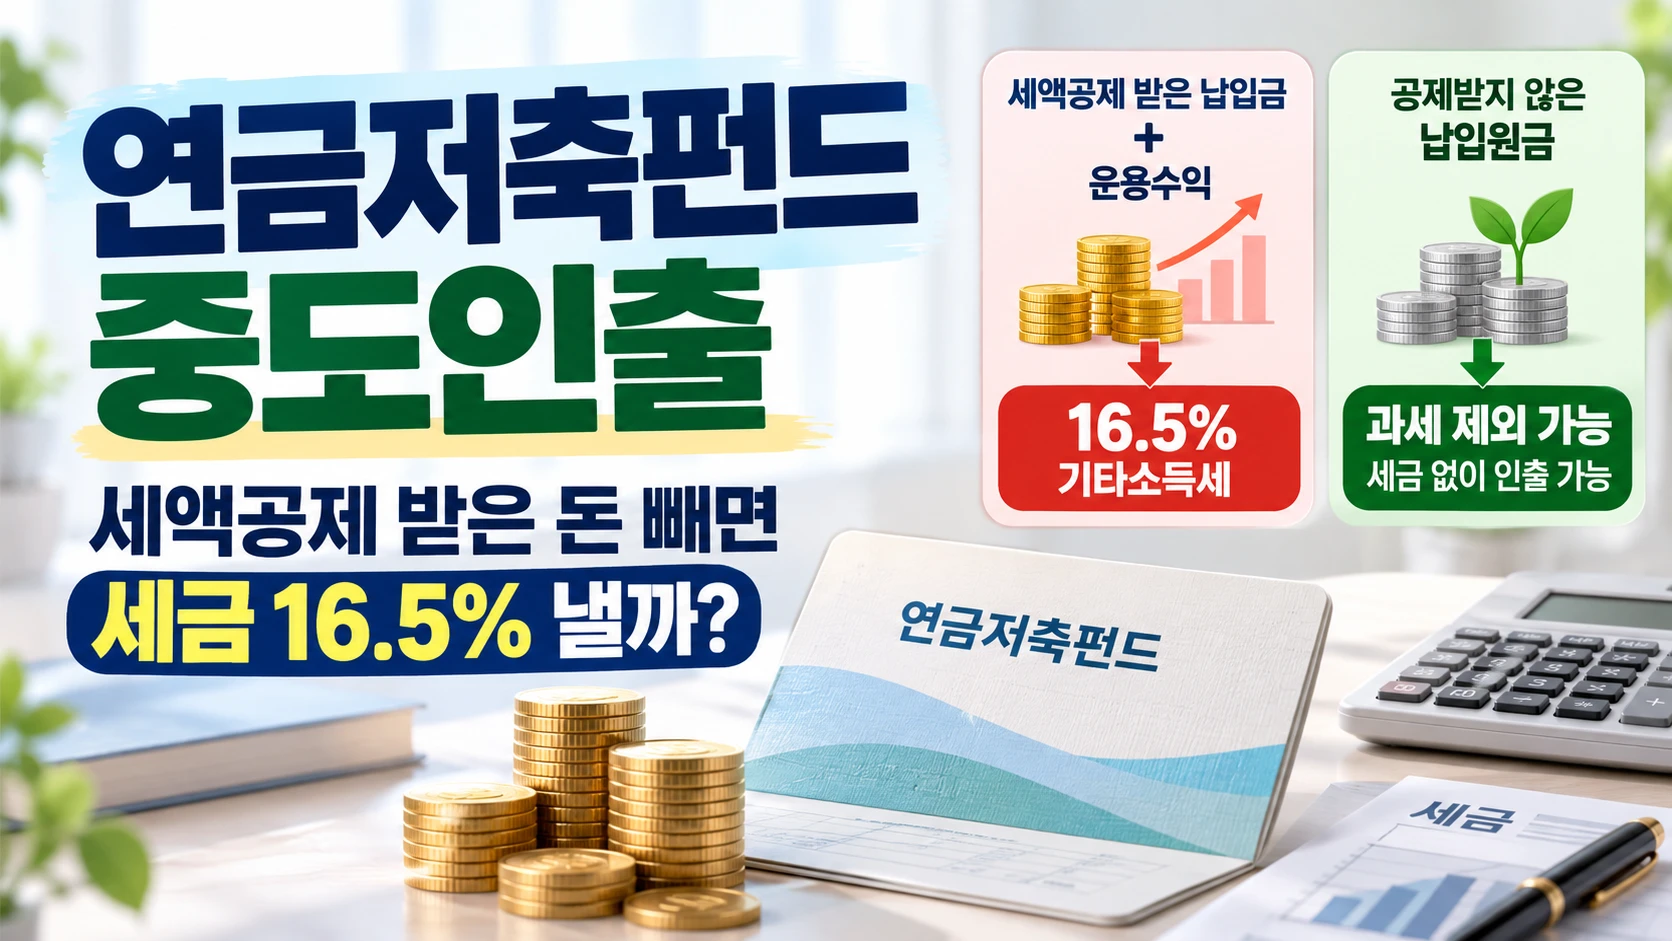
연금저축펀드 중도인출은 세액공제 여부에 따라 세금 차이가 큽니다. 세액공제 받은 납입금과 운용수익은 일반 중도인출 시 16.5% 기타소득세 대상이지만, 공제받지 않은 납입원금은 과세제외금액으로 확인되면 세금 없이 인출할 수 있습니다. 일부만 인출할 때도 법정 인출순서가 적용되므로 출금 전에 금융회사에서 과세 대상 금액을 확인하세요.